
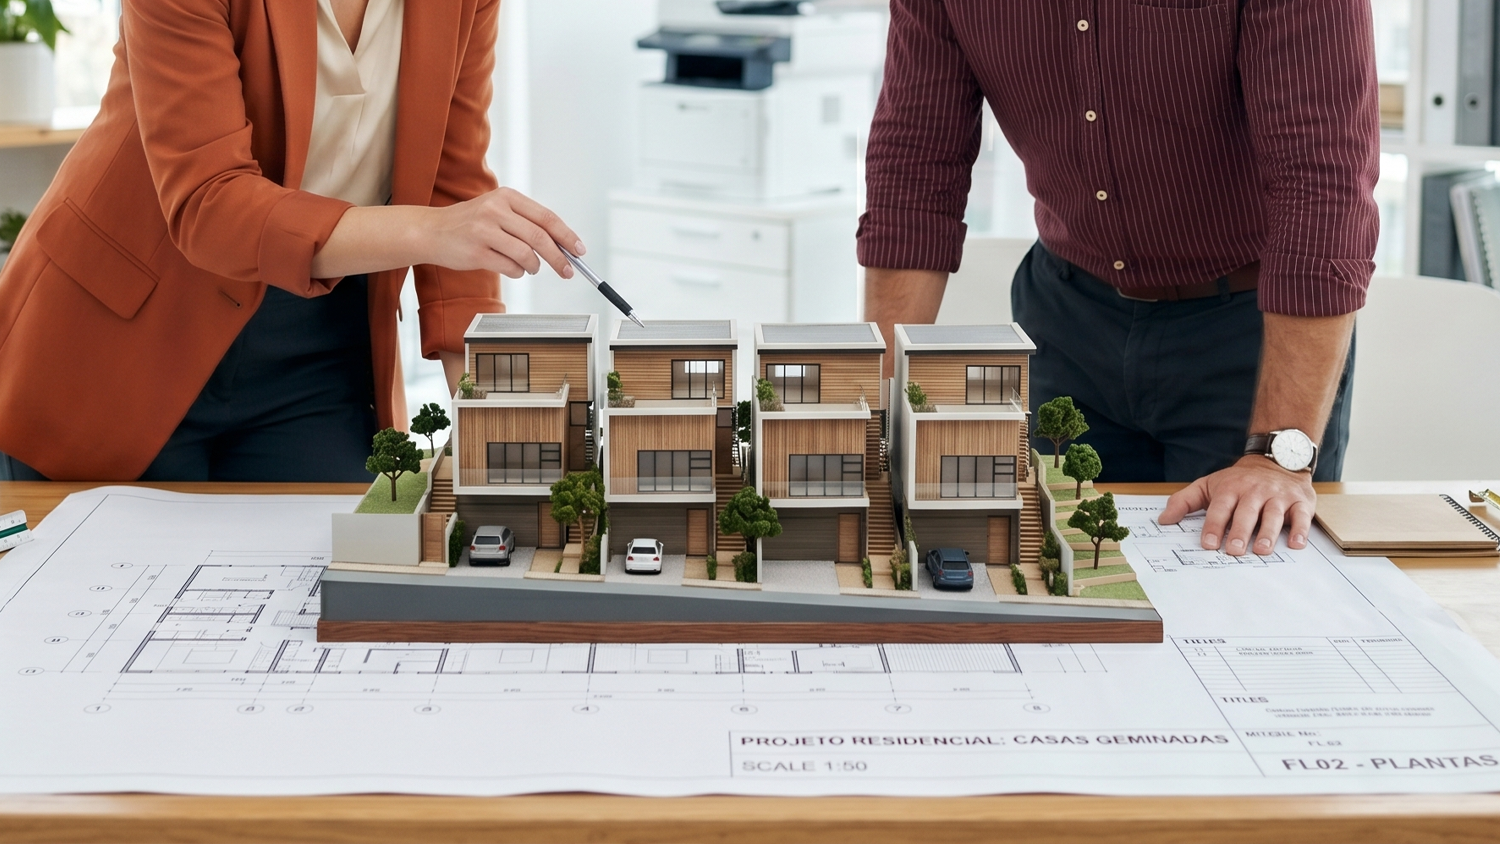
Comprar casa em planta é uma opção cada vez mais procurada por quem valoriza habitação nova, eficiência energética, conforto e a possibilidade de entrar cedo num empreendimento.
A decisão, porém, exige prudência. Ao contrário de um imóvel concluído, a casa ainda não pode ser visitada na sua versão final. O comprador decide com base em plantas, imagens, memória descritiva, mapa de acabamentos, prazos e informação prestada pelo promotor imobiliário.
Por isso, antes de avançar, é importante perceber as vantagens, os riscos e os cuidados necessários para tomar uma decisão segura.
O que são casas em planta?
Casas em planta são imóveis vendidos antes da conclusão da obra. A construção pode ainda não ter começado ou estar numa fase inicial, sem que a fração esteja pronta para visita como habitação finalizada.
Neste tipo de compra, a decisão assenta em informação técnica e comercial: planta da fração, áreas, orientação solar, imagens do empreendimento, memória descritiva, mapa de acabamentos e prazo previsto para conclusão.
Esta modalidade é frequente em empreendimentos novos e permite reservar uma fração antes da entrega final. Dependendo do projeto e da fase da obra, pode existir margem para escolher alguns acabamentos ou elementos interiores.
A principal diferença face a um imóvel pronto é clara: a casa ainda não existe na sua forma final. Por isso, a análise da documentação, do promotor, do CPCV e das condições de pagamento torna-se essencial.
Vantagens de comprar casa em planta
Comprar casa em planta pode fazer sentido para quem tem tempo para esperar, procura uma casa nova e quer acompanhar a evolução do projeto desde uma fase inicial.
Preço de entrada potencialmente mais competitivo
Nas primeiras fases de comercialização, os preços podem ser mais competitivos do que os valores praticados perto da conclusão da obra.
Esta diferença pode representar uma oportunidade, mas deve ser analisada com rigor. Antes de avançar, compare o valor da fração com imóveis semelhantes na mesma zona, incluindo casas novas, usados recentes e outras opções em construção.
Potencial de valorização do imóvel
Uma das principais razões para comprar em planta é a possibilidade de valorização durante a fase de construção.
Se a localização for forte, o empreendimento tiver boa aceitação e o mercado evoluir de forma favorável, a fração pode valer mais no momento da escritura do que na fase de reserva ou CPCV.
Ainda assim, este cenário não é garantido. A compra deve continuar a fazer sentido mesmo perante uma valorização moderada ou um mercado menos dinâmico.
Maior margem de escolha
Ao entrar cedo num empreendimento, o comprador tende a encontrar mais frações disponíveis.
Isto pode permitir uma melhor escolha de piso, orientação solar, vista, varanda, lugar de estacionamento ou arrecadação. As frações mais procuradas costumam ser reservadas nas primeiras fases de venda.
Possibilidade de personalização
Comprar casa em planta pode permitir a escolha de alguns acabamentos, como pavimentos, revestimentos, móveis de cozinha, bancadas, loiças sanitárias ou equipamentos.
Esta possibilidade depende sempre do promotor, da fase da obra e das limitações técnicas do projeto. As opções incluídas no preço, os custos adicionais e os prazos de decisão devem ficar registados por escrito.
Eficiência energética e construção recente
As construções novas tendem a integrar melhores soluções de isolamento térmico e acústico, janelas eficientes, sistemas de climatização modernos e equipamentos pensados para reduzir custos de utilização.
Além disso, uma casa nova costuma exigir menos obras nos primeiros anos, o que traz maior previsibilidade ao comprador.
Riscos de comprar casa em planta
Comprar casa em planta também envolve riscos. A obra depende de licenças, prazos, fornecedores, financiamento, capacidade de execução e estabilidade do promotor.
Atrasos na construção
Os atrasos são um dos riscos mais comuns na compra de imóveis em planta ou em construção.
Podem resultar de licenciamento, falta de materiais, aumento de custos, escassez de mão de obra, alterações técnicas ou dificuldades do promotor imobiliário.
Para o comprador, um atraso pode significar prolongar um arrendamento, adiar uma mudança, rever o financiamento ou alterar planos familiares. Por isso, o CPCV deve indicar prazos e consequências em caso de atraso relevante.
Alterações ao projeto ou aos acabamentos
Durante a obra, podem surgir alterações ao projeto inicial ou aos materiais previstos.
Áreas, distribuição interior, varandas, estacionamento, arrecadação, equipamentos, fachadas e zonas comuns devem estar descritos com rigor nos documentos contratuais.
Promessas verbais não bastam. Tudo o que for relevante deve constar por escrito.
Dependência do promotor imobiliário
A confiança no promotor é decisiva numa compra em planta.
Antes de assinar qualquer compromisso, analise o histórico da empresa, projetos anteriores, cumprimento de prazos, qualidade de construção e reputação no mercado.
Um promotor experiente não elimina todos os riscos, mas reduz a incerteza e aumenta a confiança no processo.
Diferença entre expectativa e resultado final
Plantas, imagens 3D e brochuras ajudam a visualizar o projeto, mas não substituem a experiência de visitar uma casa concluída.
A perceção das áreas, da luz natural, da vista ou da envolvente pode ser diferente da expectativa inicial.
Antes de decidir, visite o local. Avalie acessos, ruído, exposição solar, serviços próximos, edifícios vizinhos e ambiente da zona.
Mudanças nas condições de financiamento
Entre o CPCV e a escritura podem passar vários meses. Nesse período, as taxas de juro, a avaliação bancária ou a situação financeira do comprador podem mudar.
Se precisa de crédito habitação, fale com o banco antes de avançar, faça simulações realistas e deixe margem para imprevistos. Uma pré-aprovação ajuda, mas não garante a aprovação final no momento da escritura.
Que documentação deve analisar?
Antes de comprar casa em planta, peça documentação completa sobre a fração, o empreendimento e o promotor.
Confirme a existência de licença de construção, projeto aprovado, planta da fração, identificação da unidade, certidão permanente do registo predial, memória descritiva e mapa de acabamentos.
A licença de utilização só é emitida após a conclusão da obra. Ainda assim, a construção deve estar licenciada e o projeto aprovado antes de qualquer compromisso relevante.
A memória descritiva e o mapa de acabamentos são documentos essenciais, porque indicam o que será entregue ao comprador. Devem incluir materiais, equipamentos, soluções técnicas e características do imóvel.
Evite descrições vagas como “acabamentos premium” ou “materiais de qualidade”. Sempre que possível, peça marcas, modelos, gamas ou características técnicas.
O que deve constar no CPCV?
O CPCV deve refletir com rigor o acordo entre comprador e vendedor.
Deve incluir identificação das partes, descrição do imóvel, preço total, valor do sinal, calendário de pagamentos, prazo previsto para conclusão da obra e data estimada para escritura.
Também deve prever o que acontece em caso de atraso, incumprimento, desistência, alterações ao projeto ou dificuldades no financiamento.
As plantas, a memória descritiva e o mapa de acabamentos devem ser anexados ao contrato. Esta prática dá maior segurança sobre o que foi prometido e o que deve ser entregue.
Se a compra depender de crédito habitação, pode ser prudente incluir uma cláusula relacionada com a aprovação do financiamento, desde que seja aceite por ambas as partes.
Como reduzir riscos antes de comprar?
Antes de avançar, compare o preço com imóveis semelhantes na mesma zona. Analise casas novas, usados recentes e empreendimentos em construção.
Visite o local em diferentes horários. Observe acessos, ruído, trânsito, exposição solar, serviços próximos e envolvente.
Pesquise o promotor imobiliário. Veja projetos anteriores, cumprimento de prazos, qualidade de construção e reputação.
Planeie o financiamento com margem. Uma simulação bancária é útil, mas não substitui uma análise realista à sua capacidade financeira até à escritura.
Por fim, coloque tudo por escrito. Prazos, acabamentos, alterações, condições especiais e compromissos comerciais devem ficar documentados.
Comprar casa em planta é uma boa decisão?
Comprar casa em planta pode ser uma boa decisão quando existe informação clara, documentação sólida, promotor credível e planeamento financeiro adequado.
Esta opção pode permitir acesso a uma casa nova, com soluções modernas, maior eficiência energética, possibilidade de escolha e potencial de valorização.
Ainda assim, exige prudência. Atrasos, alterações ao projeto, incerteza sobre o resultado final e mudanças no mercado podem afetar a experiência de compra.
Se valoriza uma casa nova e tem tempo para esperar, pode ser uma oportunidade interessante. Se precisa de mudar rapidamente ou tem pouca margem para imprevistos, talvez faça mais sentido considerar imóveis já concluídos.
Conclusão
Comprar casa em planta pode ser uma boa oportunidade para quem procura uma habitação nova, eficiente e com potencial de valorização. No entanto, é uma decisão que exige análise cuidadosa, porque envolve prazos, documentação, financiamento, confiança no promotor e alguma incerteza sobre o resultado final.
Antes de avançar, confirme a solidez do projeto, leia o CPCV com atenção, analise a memória descritiva e o mapa de acabamentos, compare preços na zona e garanta que tem margem financeira para lidar com imprevistos.
Quanto mais informação tiver antes de assinar, menor será o risco de surpresas durante a obra ou no momento da escritura.
Se está a pensar comprar casa em planta ou casa em construção, a Zeemob pode ajudá-lo a avaliar cada oportunidade com clareza. Acompanhamos todo o processo, desde a análise do empreendimento até à decisão de compra, para que avance com mais segurança e confiança.