
Receber um imóvel por herança é frequentemente um momento de transição patrimonial e familiar complexo. Quando a propriedade é partilhada por vários familiares; irmãos, cônjuge sobrevivo, sobrinhos, a vontade de transformar o património em liquidez esbarra muitas vezes em dúvidas burocráticas, divergências sobre o valor do imóvel e receios quanto ao pagamento de impostos.
Em Portugal, a venda de uma casa que permanece em herança indivisa obedece a regras jurídicas rígidas. Ao contrário do que muitos pensam, o cabeça de casal não tem poderes para decidir a venda sozinho, nenhum herdeiro pode vender uma divisão ou parte física específica do imóvel e cada membro da família responde individualmente perante a Autoridade Tributária no apuramento das mais-valias no IRS.
Para ajudar a sua família a conduzir este processo com harmonia, rapidez e salvaguarda financeira, preparámos este guia completo sobre acordos entre herdeiros, limites de atuação do cabeça de casal e o cálculo fiscal das mais-valias.
O Que É uma Herança Indivisa e Porque Exige Unanimidade?
Diz-se que uma herança está indivisa quando o conjunto de bens deixado pelo autor da sucessão (o falecido) foi aceite pelos sucessores, mas ainda não foi alvo de partilha formal.
Enquanto a partilha não se concretiza, a herança constitui um património autónomo. Nenhum herdeiro detém a propriedade exclusiva de uma fração, de um quarto ou de um terreno específico: cada um é titular de um direito ideal sobre uma quota-parte (quinhão hereditário) da totalidade da herança.
A Regra de Ouro: O Princípio da Unanimidade (Artigo 2091.º do Código Civil)
Para alienar um bem imóvel pertencente a uma herança indivisa no mercado aberto, o Código Civil português consagra uma exigência absoluta:
A alienação ou oneração de bens da herança só pode ser feita conjuntamente por todos os herdeiros.
Isto significa que:
Não vigora a lei da maioria: Mesmo que quatro irmãos queiram vender a casa de família e apenas um discorde, a venda do imóvel a um terceiro não pode avançar.
Todos têm de outorgar: No ato do Contrato-Promessa de Compra e Venda (CPCV) e na respetiva Escritura Pública (ou Documento Particular Autenticado), é imperativa a assinatura de todos os herdeiros; ou dos seus procuradores com poderes especiais conferidos por procuração notarial.
Atenção aos cônjuges dos herdeiros: Consoante o regime de bens do casamento de cada herdeiro (especialmente no regime de comunhão geral ou, em determinados casos de bens comuns), a autorização e assinatura dos respetivos cônjuges pode ser legalmente exigida para viabilizar a transmissão.
O Papel do Cabeça de Casal: Poderes Reais vs. Mitos Frequentes
Em qualquer processo sucessório, a lei estabelece a figura do cabeça de casal, a quem compete administrar a herança até à sua partilha definitiva (artigo 2079.º e seguintes do Código Civil).
Geralmente, o cargo é deferido pela seguinte ordem legal de precedência:
Ao cônjuge sobrevivo (não separado de pessoas e bens);
Ao testamenteiro (caso exista testamento com essa indicação);
Aos herdeiros legais mais próximos em grau (filhos, por exemplo);
Entre herdeiros do mesmo grau, aos que residiam com o falecido há mais de um ano ou, em igualdade de circunstâncias, ao mais velho.
O Grande Mito: “O cabeça de casal pode vender a casa se achar que o preço é justo”
Falso. A competência do cabeça de casal circunscreve-se à administração ordinária do património.
| O Que o Cabeça de Casal PODE Fazer | O Que o Cabeça de Casal NÃO PODE Fazer |
| Representar a herança perante as Finanças e pedir o NIF da herança indivisa. | Vender ou doar imóveis da herança sem a autorização de todos os herdeiros. |
| Pagar despesas urgentes, IMI, condomínios e contas de água/luz com os fundos da herança. | Assinar contratos de mediação imobiliária em regime de exclusividade sem o consentimento da família. |
| Cobrar rendas se o imóvel herdado se encontrar arrendado. | Ficar com o dinheiro da venda sem fazer a imediata distribuição proporcional pelas quotas. |
| Pedir orçamentos de obras urgentes de conservação. | Impedir outros herdeiros de exercer o seu direito à partilha. |
O cabeça de casal tem o dever estrito de prestar contas anuais aos restantes comproprietários e partilhar a informação sobre o estado dos bens. Qualquer ato de alienação assinado apenas pelo cabeça de casal é juridicamente ineficaz face aos outros herdeiros.
Desacordo Familiar: O Que Fazer Quando um Herdeiro Não Quer Vender?
O bloqueio na venda por recusa de um dos familiares é um dos cenários mais comuns. Contudo, a lei portuguesa estabelece um princípio basilar no artigo 2101.º do Código Civil: ninguém pode ser obrigado a permanecer na indivisão.
Se um dos herdeiros recusar a venda conjunta do imóvel, existem três vias jurídicas e operacionais para desbloquear a situação:
Partilha com Atribuição do Imóvel e Pagamento de Tornas
Se um dos herdeiros se opõe à venda porque deseja manter a casa para si, a solução consensual passa por realizar a partilha do património adjudicando o imóvel a esse familiar. O herdeiro adquirente terá de pagar aos outros herdeiros a compensação financeira correspondente às respetivas quotas-partes, o chamado pagamento de tornas.
Cessão ou Venda do Quinhão Hereditário
Um herdeiro pode decidir vender a sua quota-parte ideal da herança (o seu quinhão) a outro herdeiro ou até a um terceiro estranho à família.
Direito de Preferência Legal (Artigo 2130.º do CC): Se um herdeiro quiser transmitir o seu quinhão a alguém de fora da família, os coerdeiros gozam obrigatoriamente de direito legal de preferência nas mesmas condições de preço e prazos acordados.
Nota Técnica: Uma recente uniformização de jurisprudência do Supremo Tribunal Administrativo clarificou que a transmissão do direito global a uma herança (quinhão antes da partilha) obedece a um enquadramento fiscal específico que a distingue da venda de um imóvel concreto individualizado.
A Via Litigiosa: O Processo de Inventário
Quando o diálogo se esgota e não há consenso nem para a venda amigável nem para a compra interna das quotas, qualquer herdeiro tem o direito potestativo de recorrer ao Processo de Inventário (instaurado no Cartório Notarial ou no Tribunal Judicial).
O inventário procede à listagem de todo o ativo e passivo deixado pelo falecido.
Se o imóvel for indivisível e os herdeiros não chegarem a acordo sobre quem fica com ele, o bem é obrigatoriamente levado a venda judicial em hasta pública ou leilão.
O risco financeiro: A venda em leilão judicial decorre com frequência abaixo da cotação do mercado aberto, para além de consumir anos em custas e honorários judiciais. O acordo familiar é invariavelmente a decisão mais rentável para todo o agregado.
Mais-Valias no IRS: Como se Calcula e Como Declara Cada Herdeiro?
A partilha ou a aceitação de uma herança, por si só, não gera pagamento de mais-valias em IRS. O imposto sobre o rendimento só é ativado no momento em que o imóvel é vendido a terceiros.
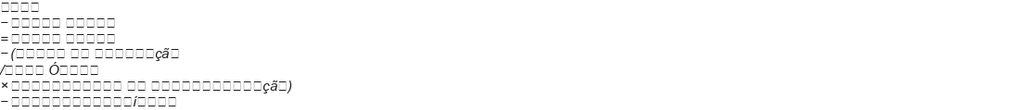
A tributação assenta na diferença entre o valor de alienação e o valor de entrada do imóvel no património.
Qual é o “Valor de Aquisição” de um Imóvel Herdado?
Muitos herdeiros assumem erradamente que o valor de aquisição é o preço pelo qual os pais ou avós compraram a casa há 40 anos.
De acordo com o Código do IRS, o valor de aquisição de um bem adquirido a título gratuito (herança) é o Valor Patrimonial Tributário (VPT) que constava na matriz à data do óbito (ou o valor que serviu de base à liquidação do Imposto do Selo). A data de aquisição é, por lei, a data do óbito do falecido.
Que Despesas Ajudam a Abater o Imposto?
Para reduzir o montante da mais-valia tributável, podem ser deduzidos todos os encargos documentados suportados pelos herdeiros:
Custos com a transmissão: Emolumentos notariais e registrais da Habilitação de Herdeiros e Imposto do Selo pago na herança (se aplicável);
Encargos da venda: Comissão da agência de mediação imobiliária e emissão do Certificado Energético oficial;
Obras de valorização comprovadas: Despesas com obras estruturais e melhoramentos (substituição de telhado, canalizações, novas caixilharias térmicas) efetuadas nos últimos 12 anos antes da venda, mediante apresentação de faturas com NIF.
Como Declara Cada Herdeiro (Anexo G)?
Sendo a herança indivisa considerada uma situação de contitularidade, cada herdeiro é responsável por declarar a sua quota-parte individual no Anexo G do seu próprio IRS no ano seguinte ao da venda:
Se três irmãos venderem um imóvel herdado por 240.000 €, cada um declara nos respetivos quadros do Anexo G a quantia de 80.000 € de realização (1/3), imputando igualmente 1/3 do valor de aquisição histórico e 1/3 das despesas de mediação e documentação.
Tributação efetiva: Nos residentes fiscais em Portugal, apenas 50% do valor da mais-valia líquida é englobada no rendimento e sujeita às taxas gerais progressivas de IRS (ou opção por regimes alternativos quando previstos na lei).
E a Isenção por Reinvestimento em Habitação Própria Permanente (HPP)?
Existe a crença de que os herdeiros podem vender a casa herdada e usar o dinheiro para amortizar o seu próprio crédito à habitação ou comprar uma nova casa sem pagar imposto.
Atenção: A isenção por reinvestimento do artigo 10.º do Código do IRS exige que o imóvel vendido fosse a Habitação Própria Permanente (com domicílio fiscal comprovado) do próprio herdeiro.
Se os filhos herdaram a casa dos pais, mas nenhum deles lá morava como residência habitual, não beneficiam da isenção clássica de HPP, sendo a sua quota-parte integralmente tributada à taxa correspondente.
Exceção prática: Se um dos herdeiros residia comprovadamente no imóvel com o falecido e mantinha ali o seu domicílio fiscal, ao ser efetuada a partilha com adjudicação e posterior venda para HPP, esse herdeiro poderá beneficiar do regime de reinvestimento no prazo legal de 36 meses.
Checklist Documental: O Que Precisa de Reunir para a Venda
Antes de colocar o imóvel no mercado, o cabeça de casal e os coerdeiros devem garantir que o dossiê documental da herança está integralmente saneado:
Escritura de Habilitação de Herdeiros: Título formal celebrado em Cartório Notarial ou balcão de heranças que comprova juridicamente a identidade dos sucessores e a distribuição dos quinhões.
Declaração de Imposto do Selo (Modelo 1 da AT) e Relação de Bens: Comprovativo de participação do óbito às Finanças, onde constam todos os imóveis descritos e os seus valores patrimoniais declarados à data da morte.
Certidão Permanente de Registo Predial: Válida e atualizada, onde conste o averbamento da herança indivisa ou dos herdeiros.
Caderneta Predial Urbana: Emitida no Portal das Finanças com a identificação fiscal do prédio e afetação habitacional.
Certificado Energético Válido (SCE): Obrigatório por lei para a promoção comercial e formalização da escritura.
Licença de Utilização (ou Certidão Camarária de Isenção Pré-1951): Indispensável para compradores que dependam de aprovação de crédito hipotecário bancário.
Documentos de Identificação e NIF de Todos os Herdeiros (e respetivos cônjuges, caso a intervenção conjugal seja exigida pelo regime patrimonial do casamento).
O Acordo É Sempre o Melhor Negócio
Vender um imóvel em herança indivisa não precisa de se transformar num labirinto de litígios familiares ou numa surpresa fiscal desagradável.
O sucesso da transação assenta em três pilares: a transparência absoluta do cabeça de casal na prestação de contas, a aceitação mútua de que a unanimidade protege o património de todos e o planeamento antecipado do impacto fiscal no IRS de cada herdeiro.
Tem um imóvel de família em herança indivisa e precisa de mediação profissional?
Na Zeemob, apoiamos as famílias na avaliação rigorosa dos imóveis, na mediação imparcial de interesses entre coerdeiros e no tratamento documental com o nosso departamento jurídico interno. Fale com os nossos consultores e conduza a venda do património da sua família com segurança e tranquilidade.